국내선 5대 원화거래소 거래대금 회복…수수료 경쟁 가열
[메가경제=정태현 기자] 비트코인이 지난 6월 말 저점권에서 40% 넘게 반등했지만 미국 증시에 상장된 가상자산 관련주의 성적은 극명하게 갈렸다. 비트코인을 대규모로 보유한 스트래티지와 거래소 불리쉬는 코인 가격보다 가파르게 오른 반면 일부 채굴주는 오히려 뒷걸음질쳤다. 같은 ‘코인주’로 묶이더라도 보유 자산과 사업 구조, 규제 노출도에 따라 주가 탄력이 달라지는 모습이다. 국내에서는 비트코인 반등과 함께 원화거래소 거래대금도 되살아나고 있다.
28일 가상자산업계에 따르면 비트코인은 지난 6월 30일 5만 8605달러에서 25일 8만 3985달러로 43.3% 상승했다. 비트코인 가격이 큰 폭으로 반등하는 동안 관련주의 수익률은 -16.0%에서 +82.5%까지 엇갈린 것으로 나타났다.
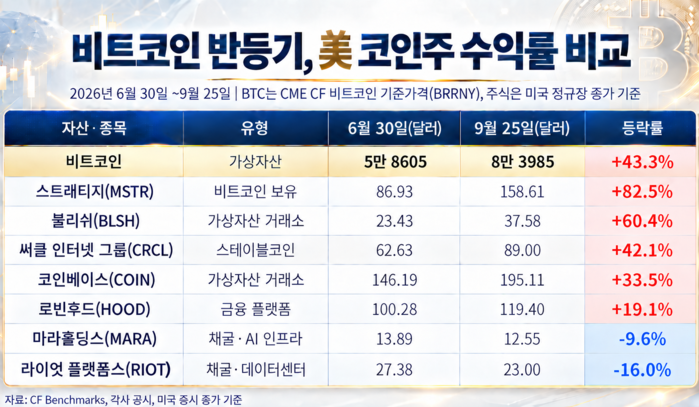 |
| ▲ 미국 코인주 수익률 비교. [표=생성형 AI 활용·제작] |
◇ BTC 43.3% 오를 때 스트래티지 82.5%…불리쉬도 60.4%↑
같은 기간 가장 큰 폭으로 오른 종목은 스트래티지(MSTR)였다. 주가는 86.93달러에서 158.61달러로 82.5% 뛰었다. 비트코인 상승률의 두 배에 육박한다.
스트래티지는 본업인 기업용 데이터 분석 소프트웨어 사업을 운영하면서 주식·채권 등을 통해 조달한 자금으로 비트코인을 대규모 매입하는 ‘비트코인 트레저리 기업’이다. 비트코인 보유 자체에서 영업매출이 발생하는 것은 아니지만 가격이 오르면 보유자산 가치가 커지는 구조다. 지난 20일 기준 비트코인 보유량은 84만 6000개에 달한다.
가상자산 거래소 불리쉬(BLSH)도 23.43달러에서 37.58달러로 60.4% 상승해 비트코인 상승률을 약 17%포인트 웃돌았다. 불리쉬는 기관투자자를 중심으로 현물·파생상품 거래와 시장 인프라 서비스를 제공한다.
다른 관련주의 흐름은 한층 엇갈렸다. 달러 스테이블코인 유에스디코인(USDC)을 발행하는 써클 인터넷 그룹(CRCL)은 62.63달러에서 89.00달러로 42.1% 올랐다. 코인베이스(COIN)는 146.19달러에서 195.11달러로 33.5%, 로빈후드(HOOD)는 100.28달러에서 119.40달러로 19.1% 상승했다.
반면 채굴주는 비트코인 상승세에서 비켜갔다. 마라홀딩스(MARA)는 같은 기간 13.89달러에서 12.55달러로 9.6% 떨어졌고, 라이엇플랫폼즈(RIOT)는 27.38달러에서 23.00달러로 16.0% 하락했다. 비트코인이 43.3% 오른 기간 두 종목은 반대 방향으로 움직인 셈이다.
◇ 같은 ‘코인주’인데 왜 갈렸나…사업 구조가 주가 탄력 갈라
주가 흐름이 갈린 원인은 기업마다 가상자산 시장에 노출되는 방식이 달라서다.
스트래티지는 비트코인 가격 상승이 보유자산 가치 증가로 비교적 직접 연결되는 반면, 코인베이스와 불리쉬는 거래소 사업이 중심인 만큼 코인 가격뿐 아니라 거래대금과 이용자 활동이 실적을 좌우한다. 써클 인터넷 그룹은 스테이블코인 USDC 유통과 관련 금융서비스가 핵심이고, 로빈후드는 주식 등 다른 금융사업 비중도 커 비트코인 가격만으로 주가 움직임을 설명하기 어렵다.
채굴주는 변수가 더 많다. 비트코인 가격이 오르더라도 네트워크 전체 채굴 연산 능력을 뜻하는 해시레이트와 채굴 난이도, 전력비, 설비 효율 등에 따라 실제 수익성 개선 폭이 달라진다. 해시레이트가 높아지면 채굴 경쟁도 치열해져 개별 업체의 수익성에는 부담이 될 수 있다.
마라홀딩스의 경우 올해 2분기 자체 사업장 기준 비트코인 1개를 채굴하는 데 들어간 구매 전력비가 3만 8690달러로 전년 동기 3만 3735달러보다 14.7% 늘었다. 회사는 글로벌 해시레이트 상승에 따른 채굴 난이도 증가와 전력비 상승을 원인으로 들었다. 비트코인 가격이 오르더라도 채굴 비용 상승이 수익성 개선 폭을 제한할 수 있음을 보여준다.
사업 구조 자체도 변하고 있다. MARA는 비트코인 채굴 과정에서 확보한 전력·부지·컴퓨팅 인프라를 인공지능(AI)·고성능컴퓨팅(HPC) 분야로 확장하는 전략을 추진하고 있다. 회사는 비트코인 채굴을 기반으로 구축한 전력 자산을 차세대 컴퓨팅 수요에 활용한다는 방침이다.
라이엇플랫폼즈도 비트코인 채굴과 엔지니어링, 대규모 데이터센터 개발을 함께 추진하고 있다. 올해 2분기에는 데이터센터 사업에서 2320만달러의 매출을 냈다. 이에 따라 이들 종목의 주가에는 비트코인 가격뿐 아니라 채굴 원가와 전력 확보 능력, 데이터센터 사업 성장성까지 함께 반영되고 있다.
규제 역시 종목별 주가 차이를 키우는 요인이다. 지난 15일 미국 상원에서 가상자산 시장구조를 다루는 클래리티 법안의 절차투표가 무산되자 코인베이스와 써클 인터넷 그룹 등 규제 민감도가 높은 종목이 두 자릿수 안팎 하락했다. 거래소와 스테이블코인 기업은 규제 변화가 사업 범위와 거래량에 직접 영향을 줄 수 있어 비트코인 가격 외 정책 변수가 주가에 더 크게 작용할 수 있다.
◇ 비트코인 반등 온기 국내로…거래대금 3개월여 새 17배
비트코인 반등으로 국내 시장에서도 거래 회복세가 나타나고 있다.
가상자산 분석 플랫폼 코인게코에 따르면 업비트·빗썸·코인원·코빗·고팍스 등 국내 5대 원화거래소의 지난 22일 하루 거래대금은 32억 7424만달러로 원화 기준 약 4조 4500억원에 달했다. 올해 저점이었던 지난 6월 8일 1억 8937만달러, 약 2600억원과 비교하면 17배 넘게 늘어난 규모다. 8월 전체 거래대금도 65조 8483억원으로 7월 43조 1662억원보다 52.6% 증가했다. 8월 말 예치금은 5조 2777억원으로 한 달 전보다 17.1% 늘었다.
거래가 살아나면서 국내 거래소 간 고객 확보 경쟁도 거세지고 있다. 지난 4일 24시간 거래대금 기준 점유율은 업비트 57.6%, 빗썸 36.9%로 두 회사 합계가 94.5%였다. 코인원은 4.5%, 코빗은 0.95%로 집계됐다. 코인원과 코빗이 원화마켓 거래 수수료 무료 정책을 내놨지만 9월 초 기준 업비트·빗썸 중심의 양강 구도에는 큰 변화가 나타나지 않았다.
비트코인 반등의 영향으로 미국에서는 관련주 간 주가 차별화가, 국내에서는 거래 활성화와 거래소 간 점유율 경쟁이 두드러진 셈이다.
한 증권사 관계자는 “코인주는 과거에도 비트코인이나 이더리움 등 주요 가상자산 가격 흐름에 따라 주가가 크게 움직여왔다”며 “실적도 중요하지만 코인 가격보다 주가 변동 폭이 더 커지는 레버리지 효과가 나타날 수 있는 만큼 투자 시 유의할 필요가 있다”고 말했다.
[ⓒ 메가경제. 무단전재-재배포 금지]