공사비 급등기 착공 현장 순차 종료…원가 정상화 이후 신규 수주·매출 성장 관건
[메가경제=정태현 기자] 2021~2022년 원자재와 인건비 급등기에 착공한 고원가 현장이 순차적으로 마무리되면서 주요 건설사의 주택 수익성이 빠르게 회복되고 있다. 외형이 정체되거나 줄어드는 상황에서도 주택 원가율과 매출총이익률이 개선되며 이익이 먼저 살아나는 모습이다. 다만 고원가 현장 종료에 따른 개선 효과가 일단락된 이후에도 신규 수주와 착공이 매출 성장으로 이어질 수 있을지가 다음 과제로 꼽힌다.
22일 건설업계에 따르면 대우건설과 현대건설, IPARK현대산업개발, DL이앤씨에서 공통적으로 주택 부문의 원가 부담이 낮아지는 흐름이 나타나고 있다. 증권가는 과거 공사비 상승기에 착공한 현장의 매출 비중이 줄고 이후 높아진 공사비가 반영된 신규 현장의 비중이 커지면서 주택사업의 이익 체력이 개선되고 있다고 분석했다.
 |
| ▲ [이미지=생성형 AI 활용 제작/자료 출처=유안타증권] |
◇ 고원가 현장 빠지자 주요 건설사 마진 동반 개선
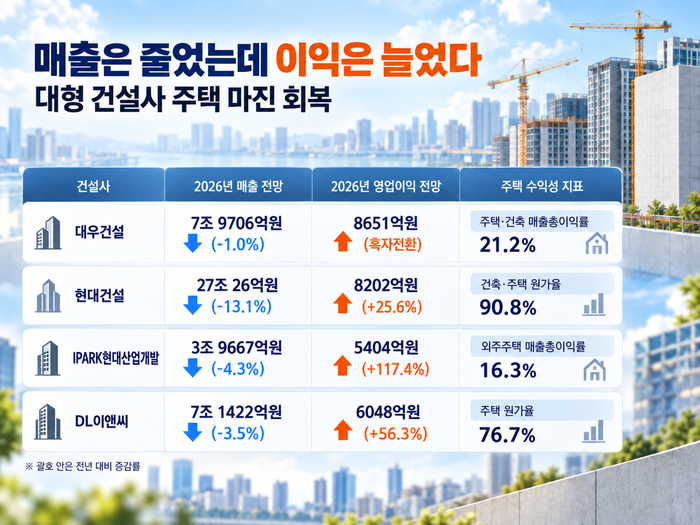
대우건설은 올해 상반기 주택·건축 매출총이익률이 21.2%로 지난해 연간 11.6%보다 두 배 가까이 높아졌다. 일회성 요인을 제외한 경상 매출총이익률도 15.6% 수준으로 추정됐다. 올해 주택·건축 매출은 전년보다 4.8% 줄어들 것으로 예상되지만 수익성 개선에 힘입어 전체 영업손익은 지난해 8154억원 적자에서 올해 8651억원 흑자로 전환할 전망이다.
현대건설에서도 고원가 현장의 퇴장이 뚜렷하게 나타나고 있다. 2021~2022년 착공한 고원가 현장의 매출 비중은 54%에서 올해 26%까지 낮아졌다. 올해 상반기 별도 기준 건축·주택 원가율도 90.8%로 전년 동기보다 4.3%포인트 개선됐다.
현대건설의 올해 연결 매출은 27조 26억원으로 전년보다 13.1% 감소할 것으로 예상되는 반면 영업이익은 8202억원으로 25.6% 증가할 전망이다. 외형이 줄어드는 가운데 수익성이 먼저 개선되는 흐름이다.
IPARK현대산업개발은 도급사업과 자체사업이 함께 실적을 끌어올리고 있다. 외주주택 매출총이익률은 지난해 4분기 15.7%에서 올해 1분기 16.5%, 2분기 16.3%로 3개 분기 연속 15%를 웃돌았다. 지난해 4분기에는 도시정비 도급 증액 협의에 따른 일회성 이익이 일부 반영됐지만 해당 요인이 없는 올해 1·2분기에도 16%대를 유지했다.
고수익 자체사업 비중도 확대되고 있다. 자체공사 매출 비중은 2024년 9.4%에서 지난해 23.1%로 높아졌으며 올해 26.3%, 내년에는 28.3%까지 확대될 것으로 예상된다. 서울원 아이파크의 매출 인식이 본격화되는 가운데 청주 가경 7·8단지와 천안 아이파크시티 3단지, 공릉역세권 등 후속 사업도 예정돼 있다. 올해 매출은 3조 9667억원으로 전년보다 4.3% 줄어들 것으로 예상되지만 영업이익은 5404억원으로 117.4% 증가할 전망이다.
DL이앤씨는 올해 2분기 주택부문 원가율이 76.7%로 전년 동기보다 10.5%포인트 개선됐다. 올해 연결 매출은 7조 1422억원으로 전년보다 3.5% 감소할 것으로 예상되는 반면 영업이익은 6048억원으로 56.3% 늘어날 것으로 추정됐다. 매출 확대보다 주택 원가 개선이 이익 회복을 이끄는 구조다.
◇ 공사비 급등기 후유증 걷히나…고원가 현장 순차 종료
주요 건설사의 주택 수익성이 동시에 개선되는 배경 중 하나로 2021~2022년 공사비 급등기에 착공한 현장의 순차적인 종료가 꼽힌다.
당시 원자재 가격과 인건비가 빠르게 오르면서 이미 계약된 공사비만으로 상승한 원가를 충분히 흡수하기 어려운 현장이 늘었다. 해당 사업장의 공정이 진행될수록 건설사의 원가율을 끌어올리는 부담으로 작용했지만 최근 이들 현장이 준공 단계에 들어가면서 실적에 미치는 영향도 줄어드는 흐름이다.
반대로 이후 신규로 수주하거나 공사비를 조정한 현장은 높아진 원가 수준이 계약금액에 상대적으로 더 반영돼 있다. 과거 현장이 빠지고 이들 신규 현장의 매출 비중이 늘어나면서 주택사업의 수익성도 정상 수준을 찾아가고 있다는 분석이다.
김도영 유안타증권 연구원은 “대우건설은 2021~2022년 원자재와 인건비 상승기에 착공한 고원가 현장의 영향이 축소되고 신규 현장의 원가율이 안정되면서 주택 수익성의 기준점 자체가 높아지고 있다”고 말했다.
현대건설도 고원가 현장 매출 비중이 올해 26%까지 낮아진 데 이어 내년 초에는 대부분 소멸할 것으로 예상된다. 이에 따라 별도 영업이익은 올해 4338억원에서 내년 9041억원으로 늘고 영업이익률도 2.6%에서 5.1%로 높아질 것으로 전망됐다.
IPARK현대산업개발은 공사비 상승 이후 도급계약을 체결한 사업장의 매출 비중이 커진 점이 수익성 개선 배경으로 꼽힌다. 높아진 공사비가 계약금액에 반영된 현장의 비중이 확대되면서 도급 매출 증가와 함께 마진도 높아지는 구조라는 분석이다.
DL이앤씨 역시 과거 고원가 현장이 종료되고 신규 현장의 매출 비중이 확대되면서 주택 원가율 개선 흐름이 이어지고 있다. 주택은 매출 증가보다 원가율 개선이 이익에 미치는 영향이 큰 만큼 현재 수준의 원가율이 유지되면 높은 영업이익을 이어갈 수 있을 것으로 분석됐다.
◇ 원가 개선만으로는 한계…다음 시험대는 외형 성장
다만 최근의 이익 개선만으로 건설업이 본격적인 성장 국면에 들어섰다고 판단하기에는 이르다. 앞으로는 개선된 수익성을 유지하면서 신규 수주와 분양·착공 물량을 실제 매출 증가로 연결하는 것이 과제다.
대우건설은 올해가 수익성 정상화에 초점을 맞춘 해라면 내년부터 외형 회복이 본격화될 것으로 예상된다. 올해 7조 9706억원으로 추정되는 연결 매출은 내년 8조 7874억원으로 10.2% 증가하고, 주택·건축 매출도 5조 2423억원에서 6조 803억원으로 늘어날 전망이다.
현대건설도 올해 연결 매출이 감소한 뒤 내년 28조 1937억원으로 4.4% 증가할 것으로 예상된다. 특히 현대건설 별도 기준 건축·주택 매출은 올해 8조 3847억원에서 내년 8조 9704억원으로 확대될 것으로 보인다.
IPARK현대산업개발은 올해 이익이 먼저 회복된 데 이어 내년에는 외형까지 함께 성장할 것으로 기대된다. 내년 매출은 4조 7048억원으로 18.6%, 영업이익은 7227억원으로 33.7% 증가할 전망이다. 공릉역세권과 청라 의료복합타운 등 신규 현장도 매출에 기여할 예정이다.
DL이앤씨는 주택 수익성 개선에도 플랜트 부문의 외형 축소가 부담이다. 플랜트 매출은 지난해 2조 4761억원에서 올해 2조 2763억원, 내년 1조 6900억원으로 줄어들 것으로 추정된다. 데이터센터와 국내외 플랜트 신규 수주가 실제 계약으로 이어져야 전체 외형 감소를 보완할 수 있는 구조다.
김도영 연구원은 “DL이앤씨는 주택 원가율이 현재 수준에서 안정되면 높은 영업이익을 유지할 수 있지만 플랜트 수주 공백은 외형 성장의 제약 요인”이라고 분석했다. 데이터센터와 국내외 플랜트 신규 수주 확보 여부에 따라 2027년 이후 외형 감소 폭이 달라질 수 있다는 설명이다.
결국 올해 주요 건설사의 주택 실적이 과거 고원가 현장의 퇴장에 따른 수익성 회복에 초점이 맞춰져 있다면 내년부터는 새로 확보한 사업장에서 현재의 마진을 유지하면서 외형까지 키울 수 있느냐가 실적의 방향을 가를 것으로 보인다.
[ⓒ 메가경제. 무단전재-재배포 금지]