투자중개형 89.3%·30대 가입자 최다…은행 가입자는 6년 새 41% 감소
[메가경제=박선영 기자] 개인종합자산관리계좌(ISA) 가입자가 도입 10년 5개월 만에 1000만명을 넘어섰다. 가입자 10명 중 9명은 증권사를 이용하고 있으며, 투자중개형 ISA 운용자산 67조원 가운데 약 58조 5000억원이 상장지수펀드(ETF)와 주식에 투자돼 있다. 절세 혜택과 직접투자 기능을 결합한 투자중개형이 빠르게 성장하면서 ISA 시장의 무게중심도 증권업권으로 기울고 있다.
29일 금융투자협회에 따르면 지난 8월 말 기준 ISA 가입자는 1005만명, 가입금액은 76조 5000억원으로 집계됐다. 2016년 3월 제도 도입 이후 처음으로 가입자 1000만명을 넘어섰다. 만 19세 이상 성인 인구 약 4407만명을 기준으로 하면 약 23%, 성인 4명 중 1명꼴이다.
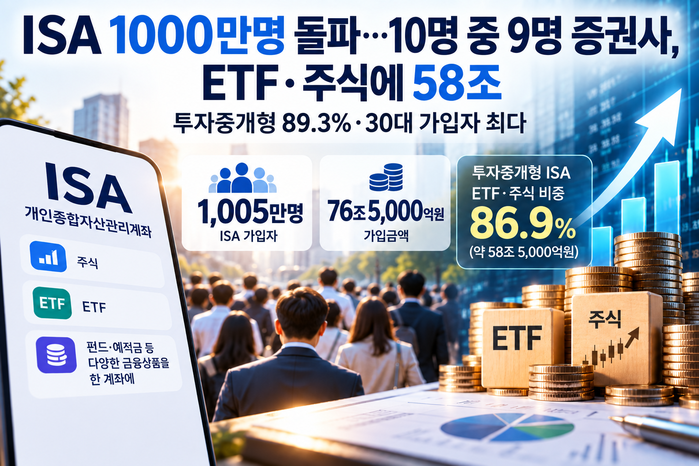 |
| ▲ 기사 내용에 맞게 AI 이미지 제작 |
◊ 7개월 만에 200만명 증가…가입액도 20조원 가까이 늘어
ISA 가입 증가 속도는 올해 들어 더욱 빨라졌다. 지난 1월 말 800만명이었던 가입자는 불과 7개월 만에 1005만명으로 늘었다. 월평균 약 29만명이 새로 가입한 셈이다.
같은 기간 가입금액도 약 55조원에서 76조 5000억원으로 증가했다. 금융투자협회는 올해 코스피 상승과 주식시장 참여 확대 속에서 예금·펀드·주식 등 다양한 금융상품을 한 계좌에서 운용하면서 세제 혜택까지 받을 수 있다는 점이 ISA 가입 증가에 영향을 미친 것으로 분석했다.
ISA는 국내 상장주식과 펀드, ETF, 예·적금 등 여러 금융상품을 한 계좌에서 운용할 수 있는 절세형 계좌다. 계좌 안에서 발생한 이익과 손실을 합산한 순이익을 기준으로 일반형은 최대 200만원, 서민형은 최대 400만원까지 비과세된다. 이를 초과하는 금액에는 9.9%의 분리과세가 적용된다.
계좌 해지 시점까지 과세가 이연되는 점도 특징이다. 상품별 손익을 따로 계산하는 일반 계좌와 달리 ISA에서는 계좌 안의 이익과 손실을 합산한 뒤 순이익을 기준으로 세금을 계산한다.
◊ 10명 중 9명 투자중개형…증권사 가입자 900만명
가입자 1000만명 돌파를 이끈 것은 투자중개형 ISA다. 투자중개형 가입자는 897만 5000명으로 전체의 89.3%를 차지했다. 가입자가 직접 금융상품을 선택해 투자·운용하는 방식으로, 증권사에서만 개설할 수 있다.
반면 가입자의 운용 지시에 따라 금융회사가 상품을 편입하는 신탁형은 92만 2000명으로 9.2%, 금융회사가 제시한 모델 포트폴리오 등을 기반으로 전문가에게 운용을 맡기는 일임형은 15만 2000명으로 1.5%에 그쳤다.
2020년 말과 비교하면 변화는 더 뚜렷하다. 신탁형 가입자는 당시 171만 9000명에서 올해 8월 말 92만 2000명으로 79만 7000명 감소했다. 일임형 역시 22만명에서 15만 2000명으로 6만 7000명 줄었다.
업권별로는 증권사를 통한 가입자가 900만 5000명으로 전체의 89.6%에 달했다. 은행 가입자는 104만 5000명으로 10.4%였다.
특히 은행 ISA 가입자는 2020년 말 178만 3000명에서 올해 8월 말 104만 5000명으로 73만 8000명(41.4%) 감소했다. 2021년 투자자가 직접 국내 상장주식 등을 거래할 수 있는 투자중개형 ISA가 도입된 이후 증권업권의 비중이 빠르게 확대된 모습이다.
◊ 투자중개형 67조원…ETF·주식에 58조 5000억원
ISA 안에서 운용되는 자산에서도 투자중개형의 성격이 뚜렷하게 나타났다. 지난 8월 말 투자중개형 ISA 운용자산은 67조 2969억원이다. 이 가운데 ETF가 34조 2120억원으로 50.8%를 차지해 가장 많았다. 주식은 24조 2664억원으로 36.1%였다.
ETF와 주식을 합하면 58조 4784억원으로 투자중개형 전체 운용자산의 86.9%에 달한다. 예·적금은 6.3%, 펀드와 채권은 각각 2.1%를 차지했다.
신탁형과 비교하면 차이는 더 선명하다. 신탁형 ISA 운용자산 17조 3290억원 가운데 예·적금은 15조 2876억원으로 88.2%를 차지했다. 일임형은 운용자산 1조 9839억원 가운데 펀드 비중이 98.8%였다. 같은 ISA라도 유형에 따라 실제 자금이 향하는 투자처가 뚜렷하게 갈린 셈이다.
◊ 30대 237만명 ‘최다’…2030 가입자 95%가 투자중개형
젊은 투자자의 유입도 두드러졌다. 20·30대가 전체 ISA 가입자에서 차지하는 비중은 투자중개형 도입 전인 2020년 말 32.8%에서 올해 8월 말 41.1%로 8.3%포인트 높아졌다. 특히 20·30대 ISA 가입자의 95.1%가 투자중개형을 선택했다. 40대 역시 투자중개형 비중이 91.2%에 달했다.
연령별 가입자는 30대가 237만 4000명으로 가장 많았다. 이어 50대 219만명, 40대 218만 1000명, 20대 175만 3000명, 60대 이상 148만 9000명 순이었다. 20세 미만 가입자도 6만 2000명으로 집계됐다.
50대 이상에서는 투자중개형 비중이 81.9%로 가장 높았지만 신탁형 비중도 16.0%를 차지했다. 젊은 층일수록 직접투자를 할 수 있는 투자중개형으로 쏠리고, 연령대가 높아질수록 예·적금 등을 담는 신탁형 이용 비중이 상대적으로 높아지는 모습이다.
성별로도 연령대별 차이가 나타났다. 20·30대에서는 남성 가입자가 211만명으로 여성 202만명보다 많았다. 반면 50대 이상에서는 여성 가입자가 202만명으로 남성 166만명을 웃돌았다.
가입자와 운용자산이 함께 늘면서 ISA의 성격도 달라지고 있다. 투자중개형 도입 전 예·적금 중심의 신탁형이 주축이었다면 현재는 가입자의 약 90%가 투자중개형을 이용하고 있다. 투자중개형 자산의 86.9%가 ETF와 주식에 투자된다는 점에서도 ISA가 절세와 직접투자를 결합한 자산관리 계좌로 자리 잡는 흐름이 나타난다.
한재영 금융투자협회 K자본시장본부장은 “ISA 가입자 1000만명 돌파는 ISA가 명실상부한 국민 재테크 계좌로 자리 잡았음을 보여주는 성과”라며 “곧 도입될 생산적금융 ISA와 함께 국민의 자산 형성을 지원하는 동시에 시중 자금이 국내 자본시장으로 유입되는 선순환 효과가 기대된다”고 말했다.
[ⓒ 메가경제. 무단전재-재배포 금지]