수주 124억 달러로 연간 목표 89% 달성…연말 대형 FLNG 프로젝트 수주 기대
[메가경제=박제성 기자] 삼성중공업이 액화천연가스(LNG) 운반선 등 고부가가치 선박의 매출 확대에 힘입어 올해 3분기에도 실적 개선세를 이어갔다.
조업일수 감소에도 두 자릿수 영업이익률을 유지한 가운데 연말 대형 해양플랜트 수주까지 추진하면서 성장세가 지속될지 주목된다.
 |
| ▲[사진=챗GPT4] |
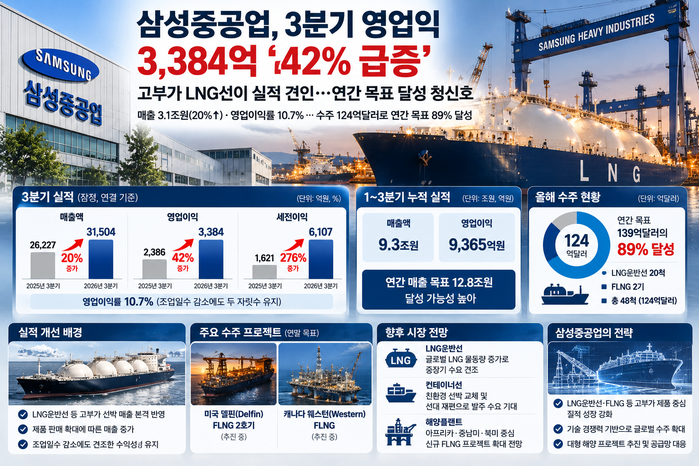
삼성중공업은 29일 올해 3분기 잠정 실적으로 매출 3조1504억원, 영업이익 3384억원을 기록했다고 밝혔다.
매출은 전년 동기보다 20%, 영업이익은 42% 증가했다. 영업이익률은 10.7%를 기록했다. 세전이익은 선물환 청산 이익 등 영업외 수익 2723억원이 반영되면서 6107억원으로 늘었다.
특히 하계휴가와 추석 연휴 등으로 조업일수가 줄었지만 LNG 운반선 등 수익성이 높은 선박의 매출 비중이 확대되면서 견조한 실적을 유지했다.
올해 1~3분기 누적 매출은 9조3000억원, 영업이익은 9365억원을 기록했다. 회사는 실적 개선 흐름을 고려할 때 연간 매출 목표인 12조8000억원 달성이 가능할 것으로 전망했다.
수주 실적도 순항하고 있다. 삼성중공업은 올해 들어 LNG 운반선 20척과 부유식 액화천연가스 생산설비(FLNG) 2기 등을 포함해 총 48척, 124억달러 규모의 수주를 확보했다. 연간 수주 목표인 139억달러의 89%에 해당한다.
삼성중공업은 연말까지 미국 델핀 FLNG 2호기와 캐나다 웨스턴 FLNG 등 대형 해양 프로젝트의 추가 수주를 추진하고 있다.
향후 조선업 시황은 중동 지역의 지정학적 불안 등으로 불확실성이 지속될 전망이다.
다만 LNG 운반선은 글로벌 LNG 물동량 증가에 따른 중장기 수요가 견조할 것으로 예상된다.
컨테이너선 역시 친환경 선박 교체와 선사들의 선대 재편에 따른 발주 수요가 이어질 것으로 기대된다.
해양플랜트 부문에서는 LNG 공급망 다변화 움직임에 따라 북미와 아프리카, 중남미 지역을 중심으로 신규 FLNG 프로젝트가 확대될 것으로 전망된다.
삼성중공업 관계자는 "올해 들어 분기별 실적 개선 흐름이 유지되고 있다"며 "LNG 운반선과 FLNG 등 기술 경쟁력을 확보한 고부가 제품을 중심으로 질적 성장 기반을 더욱 강화하겠다"고 말했다.
[ⓒ 메가경제. 무단전재-재배포 금지]