퇴직금 세금 관리부터 실전 행동 지침까지…전자책 제공·증정 이벤트 진행
[메가경제=박선영 기자] 연금계좌를 활용한 노후자산 관리에서 세금 부담을 줄이는 방법을 정리한 실무형 안내서가 나왔다. 연금저축과 퇴직연금의 세액공제뿐 아니라 자산 운용 과정의 과세이연 효과, 연금 수령 시 적용되는 과세 방식까지 투자자가 알아야 할 핵심 내용을 담았다.
미래에셋투자와연금센터는 연금투자자를 위한 절세 가이드 '연금투자자들이 반드시 알아야 할 최소한의 세금상식'을 발간했다고 30일 밝혔다.
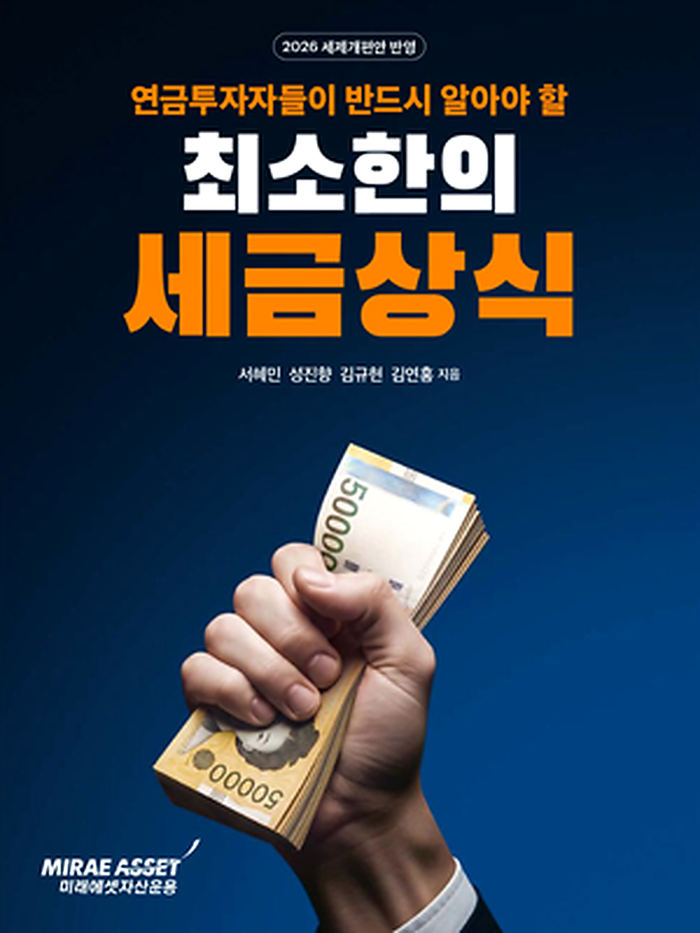 |
| ▲ 연금투자자가 반드시 알아야 할 최소한의 세금상식 표지 [이미지=미래에셋자산운용 제공] |
이번 책은 미래에셋증권에서 투자자 세무 상담을 담당해 온 세무사들이 직접 집필했다. 복잡한 세법 조항을 나열하기보다 실제 상담 현장에서 자주 접하는 질문과 사례를 중심으로 구성한 것이 특징이다.
특히 연금계좌를 단순히 연말정산 세액공제 수단으로 활용하는 데 그치지 않고, 장기 투자와 노후자금 인출까지 연결해 세금 부담을 관리하는 방법에 초점을 맞췄다.
책은 연금계좌 이용 과정에 따라 총 3개 부분으로 구성됐다.
첫 번째 '연금계좌 납입 시 절세혜택'에서는 연금계좌에 자금을 납입할 때 받을 수 있는 세제 혜택과 과세이연의 장기적 효과를 설명한다. 납입 단계에서 놓치기 쉬운 절세 항목과 계좌 활용 방법도 다룬다.
연금저축과 개인형 퇴직연금(IRP)은 관련 법령에 따른 요건을 충족하면 납입액에 대해 세액공제를 받을 수 있다. 일반적으로 연금저축은 연간 600만원, IRP를 포함한 연금계좌는 합산 900만원까지 세액공제 대상이 된다. 실제 공제액은 소득 수준과 적용 세율 등에 따라 달라진다.
두 번째 '연금계좌 운용 및 인출'에서는 연금자산을 장기간 운용하면서 고려해야 할 세금 문제와 수령 단계의 과세 방식을 정리했다.
연금계좌는 운용 과정에서 발생한 수익에 대한 과세를 일정 요건 아래 인출 시점까지 미룰 수 있다. 일반 투자계좌와 달리 과세 시점을 늦출 수 있다는 점에서 장기 자산관리에 활용된다. 다만 연금 수령 요건을 충족하지 못하거나 중도 인출할 경우 세금 부담이 달라질 수 있다.
세 번째 '퇴직연금'에서는 직장인이 퇴직금을 수령하는 과정에서 알아야 할 세금 관리 방법을 다뤘다. 경영성과급 수령과 퇴직금 중간정산에 따른 세액정산 등을 중심으로 '퇴직금 절세 5계명'을 제시한다.
퇴직급여는 수령 방식에 따라 세금 부담이 달라질 수 있다. 퇴직금을 IRP로 이전한 뒤 연금 형태로 수령하면 관련 요건에 따라 퇴직소득세 감면 효과를 받을 수 있어 일시금 수령과의 차이를 확인할 필요가 있다.
책에는 각 단계에서 투자자가 실제로 활용할 수 있는 행동 지침인 '액션플랜(Action Plan)'도 담겼다. 세법의 기본 구조를 설명하는 데 그치지 않고 개인의 연금 운용 상황에 맞춰 점검할 사항을 제시하는 방식이다.
미래에셋투자와연금센터는 유튜브 채널 '미래에셋투자와연금TV'에 책 소개 영상을 공개하고 책자 증정 이벤트도 진행할 예정이다. 해당 자료는 센터 홈페이지 간행물 코너에서 전자책으로도 확인할 수 있다.
오은미 미래에셋투자와연금센터 팀장은 "연금계좌는 납입 시 혜택을 넘어 인출할 때까지 제대로 활용해야 한다"며 "납입, 운용, 인출 단계마다 투자자들이 실제로 부딪히는 세금 문제를 담으려 했다"고 말했다.
[ⓒ 메가경제. 무단전재-재배포 금지]